Une question sur votre projet ?
Contactez un professionnelLa lettre de l'immobilier de loisirs, chaque mois.
L'image est séduisante ! Une petite maison en bois sur roues, posée sur une parcelle verdoyante au cœur d'un parc résidentiel de loisirs.
Moins de mètres carrés, mais plus de sens. La réalité administrative est un peu moins romantique. Une Tiny House (dans un PRL) soulève des questions juridiques, assurancielles et pratiques que ni le vendeur de la maison ni l'agent qui vous a vendu la parcelle ne vous poseront d'emblée. Ce guide les pose à votre place.
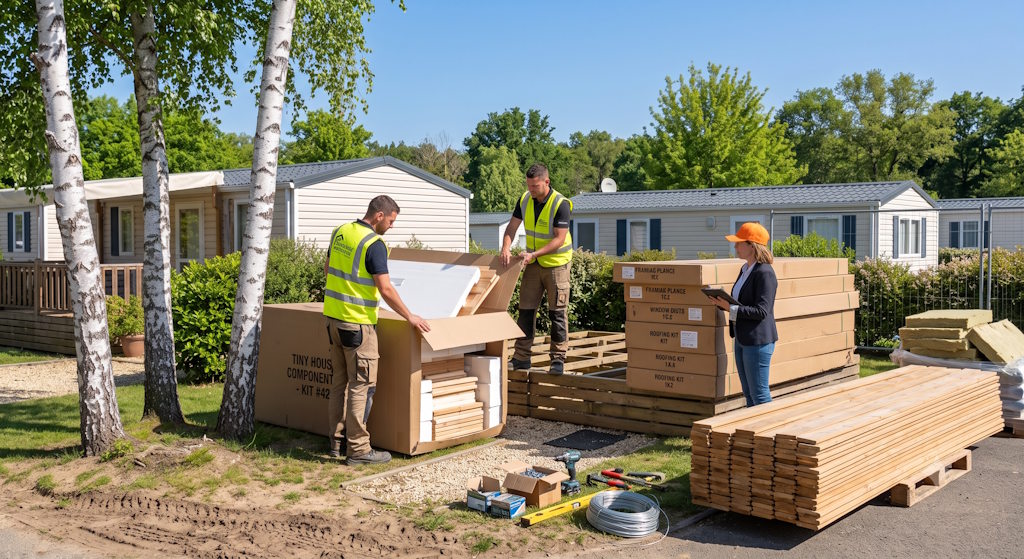
Ce qu'est une Tiny House aux yeux de la loi française :
La Tiny House n'est pas définie comme telle dans le droit français. Selon sa forme, elle entre dans l'une de ces deux catégories, dont le régime est exposé en détail dans les typologies d'hébergements en PRL et dans HLL : définition, usages et implications.
- Sur roues : une Tiny House montée sur châssis homologué est assimilée à une remorque au sens de l'article R. 311-1 du Code de la route. Elle doit être immatriculée et peut circuler légalement si son gabarit respecte les dimensions maximales autorisées (4,5 m de hauteur, 2,55 m de largeur, 20 m de longueur pour les remorques).
Stationnée sur une parcelle de PRL, elle relève des mêmes règles qu'un mobil-home ou qu'un HLL (Habitat Léger de Loisirs) au sens des articles R. 111-38 et R. 111-41 du Code de l'urbanisme : un bien mobilier, sans fondations permanentes, destiné à l'habitation temporaire. - Sur fondations légères (plots ou longrines) : la qualification change. Elle peut être traitée comme une construction légère, soumise à déclaration préalable ou à permis de construire selon sa surface et le zonage du terrain. C'est un cas bien plus compliqué à gérer dans le contexte d'un PRL, où les fondations permanentes sont généralement prohibées par le règlement intérieur.
À noter : une Tiny House fabriquée par un constructeur professionnel doit disposer d'une attestation de conformité délivrée par un organisme certificateur (bureau de contrôle agréé ou certification selon la norme XP P 02-100-1, publiée en 2023). Sans ce document, certains gestionnaires de parc refusent simplement l'admission de l'habitat. Demandez-le avant l'achat. Les constructeurs de HLL et leurs critères de comparaison sont sur constructeurs de chalets et HLL.
Un PRL peut-il accueillir votre Tiny House ?
Un PRL n'est pas obligé d'accepter tous les types d'hébergements !
Le règlement intérieur du parc précise les hébergements admis. Certains parcs ne tolèrent que des mobil-homes de marques homologuées, d'autres acceptent les HLL en bois de toute origine, d'autres encore ont une liste de modèles approuvés.
Avant d'acheter votre Tiny House, lisez attentivement la clause « hébergements admis » ou « types d'habitations autorisés » dans votre contrat de bail de parcelle et dans le règlement intérieur joint. Si votre Tiny House est fabriquée par un constructeur non référencé par le gestionnaire, vous pourriez vous trouver dans la situation délicate d'avoir signé l'achat d'un bien que le parc refuse d'accueillir.
Même si le règlement est permissif, demandez par écrit au gestionnaire une confirmation explicite que votre modèle est accepté. C'est aussi le moment de vérifier les dimensions maximales autorisées sur la parcelle (largeur, longueur, hauteur) et l'existence éventuelle d'une période minimum d'immobilisation (certains parcs interdisent de déplacer son hébergement pendant les cinq premières années).
Tiny House, mobil-home, chalet : le comparatif des trois options
| Critère | Tiny House | Mobil-home | Chalet HLL |
|---|---|---|---|
| Statut juridique | Remorque ou HLL (sur roues) | HLL (bien mobilier) | HLL ou ICPE selon surface |
| Surface habitable typique | 15 à 30 m² | 25 à 40 m² | 30 à 70 m² |
| Mobilité | Haute (déplaçable) | Théoriquement possible, rare en pratique | Nulle |
| Durée de vie estimée | 20 à 30 ans (selon construction) | 15 à 25 ans | 30 à 50 ans |
| Prix d'achat (neuf) | 40 000 à 120 000 € | 30 000 à 90 000 € | 50 000 à 150 000 € |
| Financement bancaire | Difficile (peu de prêteurs) | Crédit conso ou prêt immobilier selon banque | Généralement accessible |
| Assurance | Contrat spécifique TH obligatoire | Contrat HLL ou MRH adapté | Contrat HLL ou MRH adapté |
| Attractivité locative | Forte (insolite) | Correcte (standard) | Bonne à très bonne |
| Acceptation par les PRL | Variable (à vérifier) | Universelle | Très répandue |
| Fiscalité | BIC (revenu mobilier) | BIC (revenu mobilier) | BIC (revenu mobilier) |
Le financement : le vrai point de friction
La majorité des banques françaises ne proposent pas de crédit immobilier pour une Tiny House. Elles ne peuvent pas non plus proposer un crédit auto si la maison n'est pas immatriculée comme remorque. Ce no man's land juridique les rend frileuses.
Les solutions qui existent concrètement en 2026 :
- Le crédit à la consommation : plafonné à 75 000 euros depuis la loi de modernisation de l'économie de 2008. Suffit pour les Tiny Houses d'entrée de gamme, pas pour les modèles premium. Taux supérieurs aux prêts immobiliers.
- Le prêt personnel non affecté : obtenu sans justificatif d'achat, mais à taux élevé et durée courte. Adapté à un complément, pas à un financement principal.
- Les néobanques et établissements spécialisés : quelques acteurs comme Younited Credit ou des coopératives de crédit proposent des solutions adaptées aux habitats atypiques. Les conditions varient fortement selon l'établissement et votre profil emprunteur.
- L'achat au comptant : pour des profils qui vendent un bien immobilier pour se repositionner vers un mode de vie plus léger, c'est la voie la plus simple. Le capital libéré couvre largement le coût d'une Tiny House et laisse un surplus à placer.
L'assurance : ni habitation classique ni assurance auto
C'est l'un des points les plus sous-estimés par les primo-acquéreurs de Tiny House. Une multirisque habitation standard ne couvre pas ce type de bien. Une assurance auto non plus, sauf si la Tiny House est en transit sur la route.
Quelques assureurs spécialisés ont développé des contrats dédiés aux habitats mobiles : Generali Habitat Nomade, Maif Habitation Atypique, April Habitats Insolites, ou encore des courtiers spécialisés comme Luko ou Zelros qui agrègent des offres. Ces contrats couvrent généralement :
- Les dommages à la structure (incendie, tempête, dégâts des eaux)
- Le contenu (mobilier, équipements)
- La responsabilité civile liée à l'occupation de la parcelle
- Le cas échéant, la période de transport si vous déplacez la maison
Ce qu'ils ne couvrent généralement pas : les dommages survenant pendant un déplacement sur route (relevant de l'assurance remorque de votre véhicule tracteur) et les sinistres causés par un locataire en période de location saisonnière si vous n'avez pas souscrit de clause villégiature. Lisez les exclusions avant de comparer les primes.
Trois vérifications urgentes avant de signer quoi que ce soit
Si vous avez déjà une parcelle en PRL et envisagez d'y installer une Tiny House, voici ce que vous devez vérifier dans les prochains jours, par écrit.
- Demandez la confirmation écrite du gestionnaire que votre modèle de Tiny House est admis dans le parc. Mentionnez les dimensions précises (longueur, largeur, hauteur au faîtage), le matériau principal (bois, métal) et le fait qu'elle est sur roues ou sur plots. Sans confirmation écrite, un refus à la livraison vous laisse sans recours.
- Vérifiez que votre bail de parcelle autorise les modifications d'hébergement en cours de contrat. Certains baux précisent que l'hébergement installé à la signature du bail ne peut être remplacé que par un modèle équivalent, ce qui exclurait une Tiny House si vous avez signé avec un mobil-home sur la parcelle.
- Obtenez l'attestation de conformité du constructeur avant de verser un acompte. Ce document atteste que la Tiny House a été construite selon la norme XP P 02-100-1 ou un référentiel équivalent, qu'elle est étanche, isolée thermiquement et conforme aux normes électriques. Un constructeur qui hésite à vous le fournir est un signal d'alerte sérieux.
Pour aller plus loin : la Fédération Française des Constructeurs de Maisons (FFCM) et l'association Tiny House France référencent les constructeurs qui respectent les standards de construction et de certification. C'est un bon point de départ pour comparer des offres sérieuses. Les règles d’installation d’un hébergement sur un emplacement, formalités comprises, sont sur installer un mobil-home ou un chalet sur son emplacement.

Pour aller plus loin sur mon-prl.fr
Mis à jour le