Une question sur votre projet ?
Contactez un professionnel
Chalet en PRL : atouts, contraintes et points à contrôler avant d’acheter
Choisir son emplacement dans un parc résidentiel de loisirs
Commander, faire livrer et réceptionner son hébergement en PRL
Être propriétaire de sa parcelle en PRL
Habitation légère de loisirs (HLL) : définition, règles et implications
Mobil-home en PRL : ce qu’il est en droit, ce que dit le contrat d’emplacement
Résidence secondaire en PRL : ce que vous pouvez faire de votre hébergement
La lettre de l'immobilier de loisirs, chaque mois.
Un parc résidentiel de loisirs et une résidence de tourisme vendent tous deux un hébergement de vacances, avec des droits très différents. En PRL, vous achetez un hébergement, avec ou sans terrain selon le régime du parc, et vous l’occupez quand le parc est ouvert. En résidence de tourisme, vous achetez un logement meublé dans une résidence gérée par un exploitant, et vous le confiez à un exploitant par un bail commercial qui fixe vos semaines d’occupation. Avant le prix, c’est l’usage qui doit guider votre choix : séjourner librement, ou percevoir un loyer en confiant le bien. Le sort du bail et des loyers en cas de procédure collective de l’exploitant est détaillé sur la défaillance de l’exploitant d’un PRL.
Ce que vous achetez dans chaque modèle
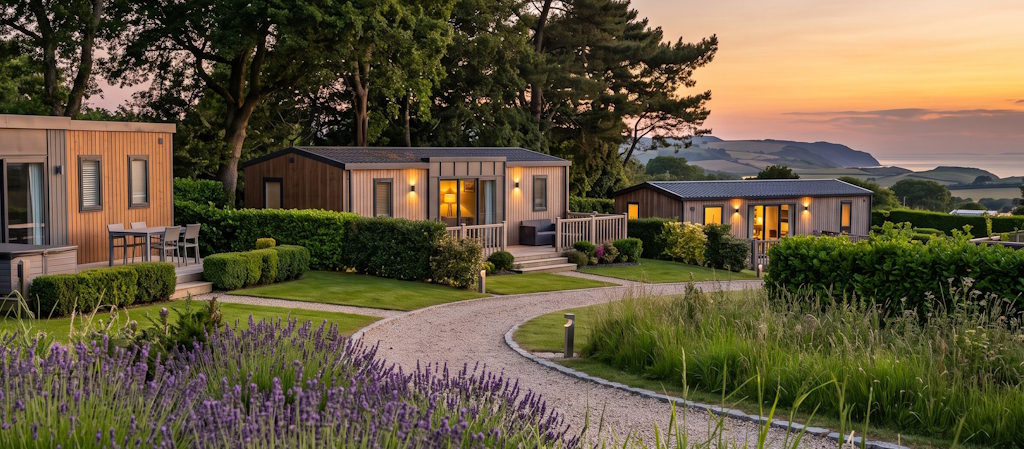
En PRL, l’objet acheté dépend du régime du parc ; en résidence de tourisme, c’est un logement meublé dans un ensemble géré par un exploitant, immeuble ou groupe de maisons, le plus souvent vendu en copropriété.
| Point | PRL | Résidence de tourisme |
|---|---|---|
| Ce que vous achetez | Un mobil-home ou un chalet, plus la parcelle dans un parc à cession | Un logement meublé dans la résidence |
| Le contrat clé | Contrat d’emplacement sous régime hôtelier ; en parc à cession, statuts de l’association syndicale libre, le plus souvent | Bail commercial avec l’exploitant |
| Votre usage | Libre pendant l’ouverture du parc, dans le respect du règlement | Limité aux périodes que le bail vous réserve |
| Le revenu | Location possible si le parc l’autorise | Loyer versé par l’exploitant, selon le bail |
| Le risque principal | Le contrat d’emplacement ou la vie de l’association | La défaillance de l’exploitant |
Une résidence de tourisme est un établissement commercial d’hébergement classé, géré par une seule personne, qui loue des logements meublés à une clientèle touristique qui n’y élit pas domicile, pour une occupation à la journée, à la semaine ou au mois (Code du tourisme, article D. 321-1). Le parc résidentiel de loisirs, lui, accueille des hébergements de loisirs, chalets ou mobil-homes, posés sur des emplacements : ce que vous possédez en PRL est détaillé dans notre page propriétaire de sa parcelle en PRL.
Pourrez-vous occuper le bien quand vous voulez ?
En PRL, oui, dans les limites du règlement : vous venez quand le parc est ouvert, vous recevez, vous prêtez, et vous louez seulement si votre contrat ou le règlement le permettent. En résidence de tourisme, c’est le bail commercial qui fixe vos périodes d’occupation personnelle : en dehors, l’exploitant loue le logement à ses clients. Ce bail dure au moins neuf ans, sans possibilité de le résilier à la fin de chaque période de trois ans (Code de commerce, article L. 145-7-1). Lisez donc la clause d’occupation avant de signer, pas après.
Peut-on récupérer la TVA à l’achat ?
En résidence de tourisme, souvent oui : l’acheteur d’un logement neuf peut se faire rembourser la TVA payée sur son prix d’achat. En contrepartie, il facture la TVA sur le loyer que lui verse l’exploitant, car cette location est elle-même soumise à TVA quand l’exploitant fournit des services de type hôtelier. Ces services doivent répondre à des conditions précises : au moins trois des quatre services de l’hôtellerie, petit déjeuner, nettoyage régulier des locaux pendant le séjour, fourniture du linge de maison et réception de la clientèle, avec des séjours de trente nuitées au plus (Code général des impôts, article 261 D, 4°). Les cas où la TVA se pose, et les conditions de sa récupération, sont détaillés sur TVA et location.
Deux conséquences pratiques :
- si, dans les vingt ans, le logement n’est plus loué dans ces conditions, parce que vous le reprenez pour vous ou le louez sans services, vous rendez une partie de la TVA, un vingtième par année restante (Code général des impôts, annexe II, article 207) ; un changement d’exploitant qui poursuit cette activité ne déclenche pas, en principe, de reversement ;
- le mécanisme n’est pas propre à la résidence de tourisme : la location d’un hébergement de PRL à un exploitant qui assure ces services peut produire le même effet. Faites vérifier le montage par un fiscaliste avant d’en faire un argument d’achat.
Les loyers et la revente
Dans les deux modèles, les loyers d’un hébergement meublé sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), comme toute location meublée. Au régime réel, plutôt qu’au forfait du micro-BIC, vous pouvez déduire chaque année de vos loyers une part du prix du logement : c’est l’amortissement. La contrepartie : pour un logement vendu depuis le 15 février 2025, les sommes ainsi déduites s’ajoutent en principe au gain taxable à la revente (Code général des impôts, article 150 VB, III). Un mobil-home, bien meuble, relève d’autres règles de plus-value : faites-les vérifier par votre conseil. Le détail des régimes et des seuils est dans notre pilier fiscalité en PRL. Côté impôts locaux, un logement de résidence de tourisme supporte la taxe foncière, que le bail peut mettre à la charge de l’exploitant ; en PRL, elle dépend du régime et de l’hébergement, comme l’explique notre page sur la HLL en PRL.
À la revente, l’acheteur d’un logement de résidence de tourisme reprend le bail commercial en cours. En PRL sous régime hôtelier, il doit obtenir l’accord du parc pour garder l’emplacement ; en parc à cession, il achète la parcelle et devient membre de la structure qui gère le parc, le plus souvent une association syndicale libre.
- Combien de semaines par an voulez-vous occuper le bien vous-même ?
- Le revenu locatif est-il un objectif, ou un complément ?
- Avez-vous lu le bail commercial, ou le contrat d’emplacement, en entier ?
- Que devient le bien si l’exploitant fait défaut ?
- L’argument fiscal tient-il encore sans la TVA récupérée ?
Questions fréquentes
Peut-on récupérer la TVA en achetant un hébergement en PRL ?
Pas si vous l’occupez vous-même. Elle n’est possible que si la location est soumise à TVA : vous louez le mobil-home ou le chalet à un exploitant qui fournit les services hôteliers décrits plus haut, ou vous les fournissez vous-même. En cas d’arrêt de cette location, le reversement se calcule sur cinq ans pour un bien meuble, comme un mobil-home qui garde ses moyens de mobilité, et sur vingt ans pour un immeuble, ce qui peut être le cas d’un chalet fixé au sol. Faites valider le montage par un fiscaliste avant de signer.
Peut-on occuper librement un logement en résidence de tourisme ?
Non. Vos périodes d’occupation personnelle sont celles que le bail commercial vous réserve, et l’exploitant loue le logement le reste du temps. Certains baux en prévoient davantage, en échange d’un loyer moindre : lisez cette clause avant de signer.
Le loyer d’une résidence de tourisme est-il garanti ?
Non. Le bail engage l’exploitant pour neuf ans au moins, comme vu plus haut, mais le loyer n’est payé que s’il reste solvable : renseignez-vous sur sa situation financière, et sur les autres résidences qu’il gère, avant d’acheter.
Que devient le bien si l’exploitant fait défaut ?
En résidence de tourisme, les loyers peuvent être suspendus ou renégociés à la baisse, et le bail ne prend pas fin automatiquement. S’il prend fin, les propriétaires cherchent en général un nouvel exploitant, pour retrouver un loyer et rester dans une activité soumise à TVA ; sinon, une partie de la TVA récupérée devra être reversée. En PRL sous régime hôtelier, ce sont les clauses de votre contrat d’emplacement qui disent ce que deviennent vos droits si le parc est cédé ou liquidé : lisez-les avant d’acheter. En parc à cession, vous restez propriétaire de la parcelle, et la structure qui gère le parc, le plus souvent une association syndicale libre, continue d’exister.
Lequel des deux modèles coûte le moins cher ?
Il n’y a pas de réponse générale : tout dépend des deux biens comparés. Mettez côte à côte le prix d’achat, les frais, les charges annuelles, les impôts locaux et, pour la résidence de tourisme, le loyer réellement prévu au bail, net des charges qu’il laisse au propriétaire. Pour comparer les deux modèles en euros, la méthode est sur calculer la rentabilité réelle.
Sources
- Code du tourisme, article D. 321-1 : définition de la résidence de tourisme.
Autres textes cités sans lien : Code de commerce, article L. 145-7-1 (durée du bail commercial en résidence de tourisme) ; Code général des impôts, article 261 D, 4° (conditions para-hôtelières), article 150 VB, III (réintégration des amortissements) et annexe II, article 207 (régularisation de la TVA déduite).
Foire aux questions
Peut-on récupérer la TVA en achetant un hébergement en PRL ?
Pas si vous l’occupez vous-même. Elle n’est possible que si la location est soumise à TVA : vous louez le mobil-home ou le chalet à un exploitant qui fournit les services hôteliers décrits plus haut, ou vous les fournissez vous-même. En cas d’arrêt de cette location, le reversement se calcule sur cinq ans pour un bien meuble, comme un mobil-home qui garde ses moyens de mobilité, et sur vingt ans pour un immeuble, ce qui peut être le cas d’un chalet fixé au sol. Faites valider le montage par un fiscaliste avant de signer.
Peut-on occuper librement un logement en résidence de tourisme ?
Non. Vos périodes d’occupation personnelle sont celles que le bail commercial vous réserve, et l’exploitant loue le logement le reste du temps. Certains baux en prévoient davantage, en échange d’un loyer moindre : lisez cette clause avant de signer.
Le loyer d’une résidence de tourisme est-il garanti ?
Non. Le bail engage l’exploitant pour neuf ans au moins, comme vu plus haut, mais le loyer n’est payé que s’il reste solvable : renseignez-vous sur sa situation financière, et sur les autres résidences qu’il gère, avant d’acheter.
Que devient le bien si l’exploitant fait défaut ?
En résidence de tourisme, les loyers peuvent être suspendus ou renégociés à la baisse, et le bail ne prend pas fin automatiquement. S’il prend fin, les propriétaires cherchent en général un nouvel exploitant, pour retrouver un loyer et rester dans une activité soumise à TVA ; sinon, une partie de la TVA récupérée devra être reversée. En PRL sous régime hôtelier, ce sont les clauses de votre contrat d’emplacement qui disent ce que deviennent vos droits si le parc est cédé ou liquidé : lisez-les avant d’acheter. En parc à cession, vous restez propriétaire de la parcelle, et la structure qui gère le parc, le plus souvent une association syndicale libre, continue d’exister.
Lequel des deux modèles coûte le moins cher ?
Il n’y a pas de réponse générale : tout dépend des deux biens comparés. Mettez côte à côte le prix d’achat, les frais, les charges annuelles, les impôts locaux et, pour la résidence de tourisme, le loyer réellement prévu au bail, net des charges qu’il laisse au propriétaire.